11:20
1405/06/29
تصویب دومین اعتبار مالیاتی ماده ۱۳ از طرحهای پژوهشی خارج از موسسه دانشگاه
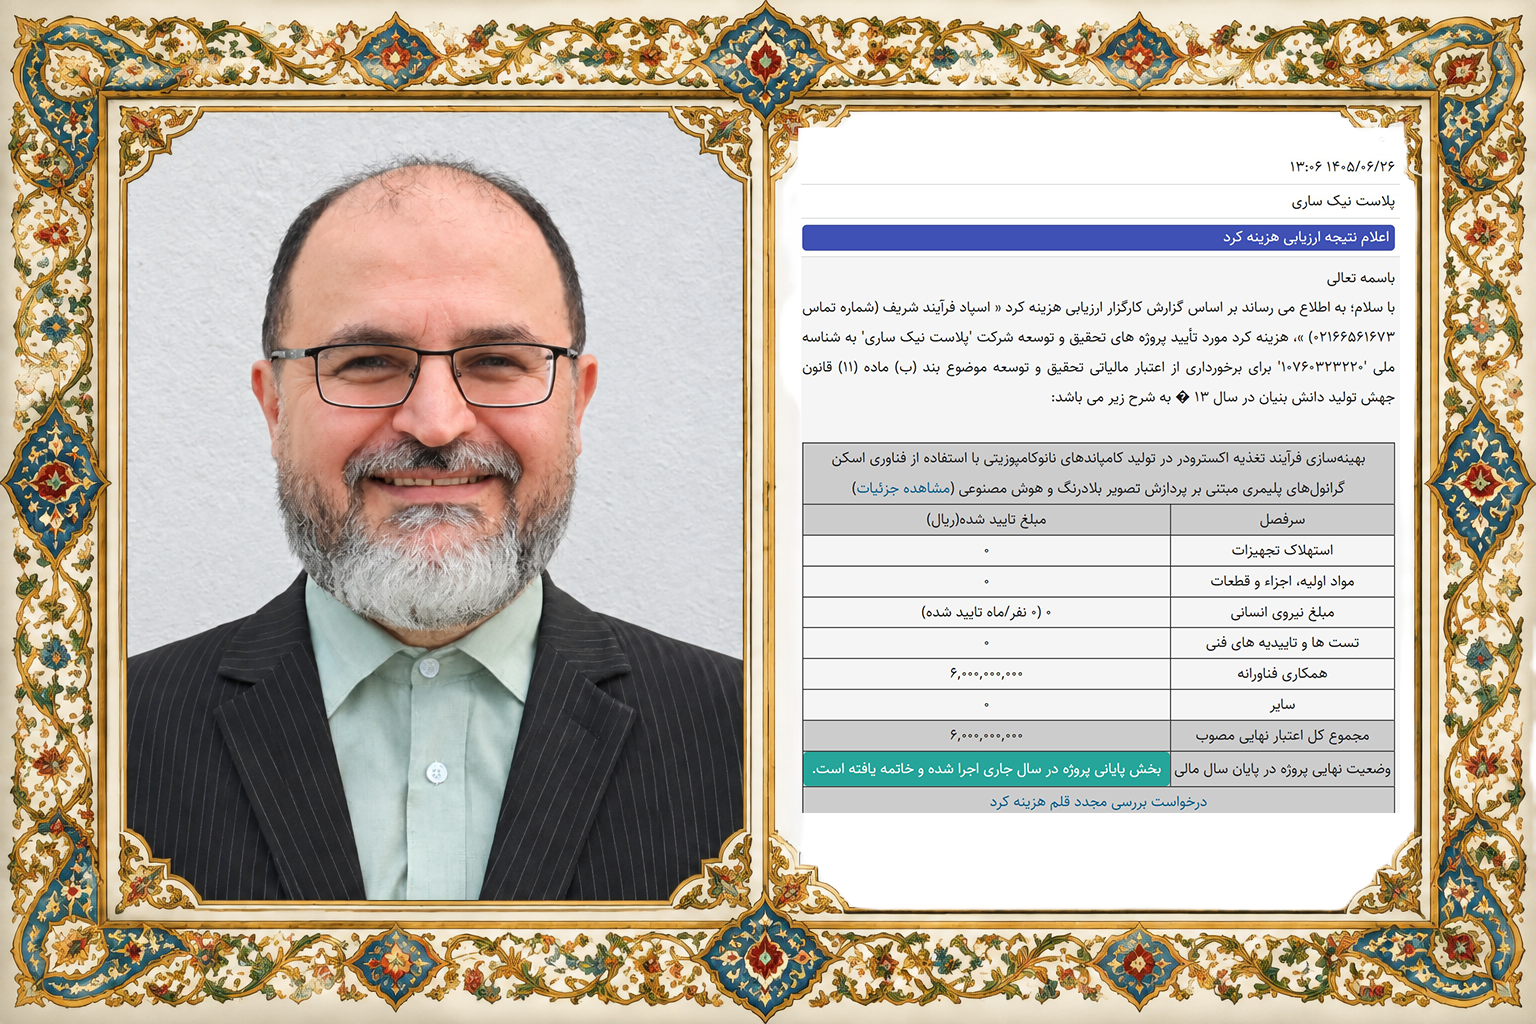
دومین اعتبار مالیاتی ماده ۱۳ از طرحهای پژوهشی خارج از موسسه دانشگاه تصویب شد.
مجری این طرح پژوهشی، دکتر مرتضی اصغری، اعلام کرد مبلغ قرارداد 6 میلیارد ریالی منعقدشده با دانشگاه، که در سال ۱۴۰۴ با موفقیت به انجام رسیده است، بهطور کامل از مالیات قطعی همان سال شرکت کسر شد.
این حمایت در قالب «اعتبار مالیاتی تحقیق و توسعه» و به استناد به ماده ۱۳ و بند «ب» ماده ۱۱ قانون جهش تولید دانشبنیان اعمال شده است. بر این اساس، پروژه پژوهشی انجامشده که منجر به پیشرفت در پروژههای فناورانه شرکت شده، عملاً بدون تحمیل هزینه نهایی به شرکت اجرا شده است.
مجری طرح در پایان تأکید کرد: بهرهگیری از مشوقهای قانونی حوزه دانشبنیان میتواند مسیر همکاری گستردهتر صنعت و دانشگاه را هموار کند؛ به گونهای که بنگاههای اقتصادی بتوانند پروژههای تحقیق و توسعه خود را از طریق همکاری فناورانه با دانشگاهها، با هزینهای بسیار اندک و در مواردی بدون هزینه، به سرانجام برسانند.